Domain alterssex.de kaufen?
Wir ziehen mit dem Projekt
alterssex.de um.
Sind Sie am Kauf der Domain
alterssex.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain alterssex.de kaufen?
Was sind einige typische Anzeichen für persönliche Reife und Lebenserfahrung?
Einige typische Anzeichen für persönliche Reife und Lebenserfahrung sind ein ausgeglichenes und reflektiertes Verhalten in schwierigen Situationen, die Fähigkeit, Verantwortung für das eigene Handeln zu übernehmen und die Bereitschaft, aus Fehlern zu lernen und sich weiterzuentwickeln. Menschen mit Lebenserfahrung zeigen oft ein hohes Maß an Empathie und Mitgefühl für andere, haben eine realistische Einschätzung ihrer Stärken und Schwächen und können gut Prioritäten setzen und langfristige Ziele verfolgen. **
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Leihen von Geld von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und flexiblere Kreditbedingungen, aber es gibt ein höheres Risiko von Zahlungsausfällen und weniger Regulierung im Vergleich zu Banken. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Kreditbedingungen und das Risiko von Zahlungsausfällen sorgfält **
Ähnliche Suchbegriffe für Kreditgenossenschaften
Top-Angebote
Produkte zum Begriff Kreditgenossenschaften:
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Geldleihen von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und schnellere Genehmigungsprozesse, aber sie können auch weniger reguliert sein und ein höheres Ausfallrisiko für den Kreditnehmer darstellen. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Rückzahlungsoptionen, die Regulierung und das Risiko eines Kreditausfalls sorgfältig **
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekenkrediten sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekendarlehen sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
-
Was sind typische Merkmale der Altersgruppe der Babyboomer? Wie unterscheidet sich ihre Lebenserfahrung von jüngeren Generationen?
Typische Merkmale der Babyboomer sind, dass sie zwischen 1946 und 1964 geboren wurden, eine hohe Arbeitsmoral haben und oft als die "Wohlstands-Generation" bezeichnet werden. Ihre Lebenserfahrung unterscheidet sich von jüngeren Generationen, da sie in einer Zeit des wirtschaftlichen Aufschwungs und sozialen Wandels aufgewachsen sind, während jüngere Generationen mit Herausforderungen wie Digitalisierung und Globalisierung konfrontiert sind. Babyboomer haben oft eine traditionellere Einstellung zu Themen wie Familie, Arbeit und Gesellschaft im Vergleich zu jüngeren Generationen. **
Welche Altersklasse ist am häufigsten bei dieser Veranstaltung vertreten? Was sind die typischen Interessen und Bedürfnisse dieser Altersgruppe?
Die Altersklasse der 25-35-Jährigen ist am häufigsten bei dieser Veranstaltung vertreten. Typische Interessen sind Musik, Mode und Technologie, während Bedürfnisse nach sozialer Interaktion, Unterhaltung und Selbstverwirklichung bestehen. **
Was sind die verschiedenen Arten von Kontogebühren, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten erhoben werden, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Banken, Kreditgenossenschaften und andere Finanzinstitute erheben verschiedene Arten von Kontogebühren, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten mit niedrigen oder keinen monatlichen Gebühren entscheiden, regelmäßig ihr Kontoguthaben überwachen, um Überziehungskosten zu vermeiden, Transaktionen online oder über Direkteinzahlungen durchführen und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Gebühren zu vermeiden. Es ist auch ratsam, die Gebührenstrukturen verschiedener Finanzinstitute zu vergleichen, um das beste Konto mit den niedrigsten Gebühren zu **
Top-Angebote
Produkte zum Begriff Kreditgenossenschaften:
-
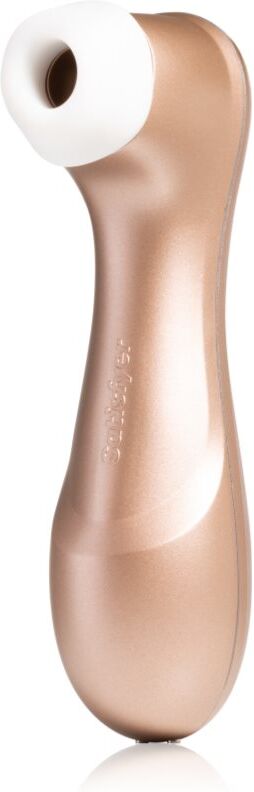
Satisfyer PRO 2 Generation 2 Klitoris-Stimulator Gold 16.5 cmSatisfyer PRO 2 Generation 2, 16.5 cm, Stuimulatoren für Damen, Eigenschaften: elegante Ausführung Stimulation der Klitoris mittels Druckwellen berührungslose Stimulation der Klitoris leiser Betrieb und leistungsstarker Motor einfaches Aufladen mittels USB-Kabel Anwendung: Befolgen Sie die Anleitung. Desinfizieren Sie das Gerät nach dem Gebrauch. Zur Reinigung kann ein geeignetes Reinigungsmittel für erotische Hilfsmittel verwendet werden. Verwenden Sie ein Gleitgel auf Wasserbasis, um den Stimulator zu befeuchten. Vermeiden Sie die Verwendung eines Gleitgels mit Silikon.28,48 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Was sind einige typische Anzeichen für persönliche Reife und Lebenserfahrung?
Einige typische Anzeichen für persönliche Reife und Lebenserfahrung sind ein ausgeglichenes und reflektiertes Verhalten in schwierigen Situationen, die Fähigkeit, Verantwortung für das eigene Handeln zu übernehmen und die Bereitschaft, aus Fehlern zu lernen und sich weiterzuentwickeln. Menschen mit Lebenserfahrung zeigen oft ein hohes Maß an Empathie und Mitgefühl für andere, haben eine realistische Einschätzung ihrer Stärken und Schwächen und können gut Prioritäten setzen und langfristige Ziele verfolgen. **
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Leihen von Geld von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und flexiblere Kreditbedingungen, aber es gibt ein höheres Risiko von Zahlungsausfällen und weniger Regulierung im Vergleich zu Banken. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Kreditbedingungen und das Risiko von Zahlungsausfällen sorgfält **
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Geldleihen von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und schnellere Genehmigungsprozesse, aber sie können auch weniger reguliert sein und ein höheres Ausfallrisiko für den Kreditnehmer darstellen. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Rückzahlungsoptionen, die Regulierung und das Risiko eines Kreditausfalls sorgfältig **
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekenkrediten sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
Ähnliche Suchbegriffe für Kreditgenossenschaften
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekendarlehen sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
-
Was sind typische Merkmale der Altersgruppe der Babyboomer? Wie unterscheidet sich ihre Lebenserfahrung von jüngeren Generationen?
Typische Merkmale der Babyboomer sind, dass sie zwischen 1946 und 1964 geboren wurden, eine hohe Arbeitsmoral haben und oft als die "Wohlstands-Generation" bezeichnet werden. Ihre Lebenserfahrung unterscheidet sich von jüngeren Generationen, da sie in einer Zeit des wirtschaftlichen Aufschwungs und sozialen Wandels aufgewachsen sind, während jüngere Generationen mit Herausforderungen wie Digitalisierung und Globalisierung konfrontiert sind. Babyboomer haben oft eine traditionellere Einstellung zu Themen wie Familie, Arbeit und Gesellschaft im Vergleich zu jüngeren Generationen. **
-
Welche Altersklasse ist am häufigsten bei dieser Veranstaltung vertreten? Was sind die typischen Interessen und Bedürfnisse dieser Altersgruppe?
Die Altersklasse der 25-35-Jährigen ist am häufigsten bei dieser Veranstaltung vertreten. Typische Interessen sind Musik, Mode und Technologie, während Bedürfnisse nach sozialer Interaktion, Unterhaltung und Selbstverwirklichung bestehen. **
-
Was sind die verschiedenen Arten von Kontogebühren, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten erhoben werden, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Banken, Kreditgenossenschaften und andere Finanzinstitute erheben verschiedene Arten von Kontogebühren, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten mit niedrigen oder keinen monatlichen Gebühren entscheiden, regelmäßig ihr Kontoguthaben überwachen, um Überziehungskosten zu vermeiden, Transaktionen online oder über Direkteinzahlungen durchführen und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Gebühren zu vermeiden. Es ist auch ratsam, die Gebührenstrukturen verschiedener Finanzinstitute zu vergleichen, um das beste Konto mit den niedrigsten Gebühren zu **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.